Sprache

Deutsch


Vielfältige Herausforderungen aber auch Chancen
Beim Round Table des VersicherungsJournals diskutierten hochrangige Branchenexperten über Wachstumschancen in der Gewerbeversicherung, die Wettbewerbssituation und neue Anbieter, über neue Risiken, die Bedeutung von Prävention und über österreichische Besonderheiten.
Von Marius Perger
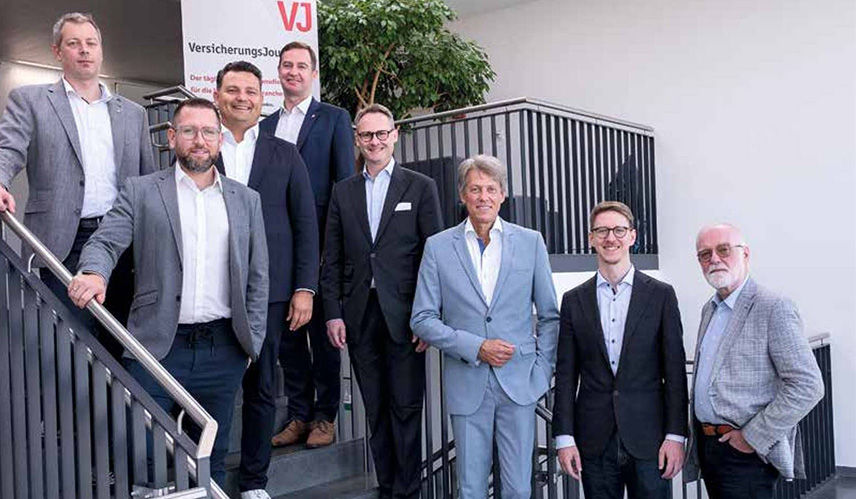
Unter der Leitung von Marius Perger (ganz rechts außen) diskutierten (v.l.n.r.) Akad. Vkfm. Michael Fitz (Wiener Städtische), Sebastian Eckl, MBA (Uniqa), Mag. Mario Dienstl (Donau), DI Christian Sipöcz (VAV), Mag. Florian Weikl (wefox), Dr. Martin Beste (R+V) und Jens Fischer, M.A. (Allianz).
Die aktuelle Situation in der Gewerbeversicherung stand im Mittelpunkt eines Round Table des VersicherungsJournals mit hochrangigen Branchenexperten. „Unsere Maklerpartner merken signifikant, dass der Markt härter geworden ist“, betont Florian Weikl, Country Head der Maklerplattform wefox Austria, einleitend. Es gebe aber durchaus noch Potenzial für Versicherer, insbesondere durch ganzheitliche Absicherung und das Schließen bestehender Deckungslücken, sagt Mario Dienstl, Mitglied der erweiterten Geschäftsleitung und Leiter der Fachbereiche Schaden/Unfall sowie Kfz bei der Donau Versicherung. Letztere ortet er insbesondere in der Cyberversicherung von KMU und bei der Prävention von Schäden durch Naturkatastrophen. Und auch Christian Sipöcz, Vorstandsmitglied der VAV Versicherung, sieht im KMU- und gehobenen Gewerbesegment weiterhin erhebliches Potenzial. Gleichzeitig sei aber zu beobachten, dass die Risiken auch im mittelständischen Bereich komplexer werden, vor allem bei den Themen Lieferketten und Betriebsunterbrechung. Schwierig sei die Lage derzeit auch bei der Kreditversicherung, ergänzt Martin Beste, Geschäftsführer der R+V Versicherung Niederlassung Österreich. Wachstumspotenzial sieht er dagegen bei Forderungsausfall, D&O, Cyber und spezialisierten Lösungen.
Für die Uniqa Insurance Group sei das gesamte Gewerbe- und Industrie-Segment ein wichtiges Geschäftsfeld, betont Sebastian Eckl, Leiter Produktmanagement SME. Vor allem Industriekunden biete man aktuell weitere Sparten an; Ziel sei eine „360-Grad-Absicherung“ der Kunden. Durchaus realistisch sei Wachstum auch im Bereich der Großbetriebe, so Michael Fitz, Abteilungsleiter Sachversicherung in der Wiener Städtischen Versicherung. Es sei aber derzeit nicht einfach, Prämien zu erzielen, die bei der steigenden Schadenbelastung für ein wirtschaftliches Geschäft nötig sind. Und auch die Allianz will sowohl im Gewerbe- als auch im Industriebereich wachsen, sagt Jens Fischer, Leiter SME & MidCorp bei der Allianz Österreich. Wie viele andere Versicherer habe man aber „selektiven Appetit“ bezüglich bestimmter Branchen.
Kunden ins Ausland begleiten
Einig sind sich die Experten darüber, dass es wichtig ist, österreichische Kunden bei ihrer Expansion ins Ausland zu begleiten. Was den Osten betrifft, gelinge dies mit den lokalen Gesellschaften sehr gut, Uniqa sei aber kein weltweiter Versicherer, so Eckl. In manchen Ländern bediene man sich deshalb internationaler Netzwerke und Partnerschaften. Ähnlich ist es bei Donau und Wiener Städtischer: Sie greifen in CEE auf das Netzwerk der Vienna Insurance Group zurück. In den meisten Fällen müsse man sich dabei nicht gegen Konkurrenz aus dem Ausland wehren, „weil der Wunsch da ist, aus Österreich heraus betreut zu werden“, ergänzt Fitz.
Heimische Versicherer mit internationalem Netzwerk wie die Allianz hätten einen klaren Vorteil gegenüber rein nationalen Anbietern, so Fischer. Insbesondere im Industriebereich würden internationale Kapazitäten und Expertise helfen. Das funktioniere in Europa gut. Wo es aber über Europa hinausgehe, vor allem in den USA, hätten angelsächsische Versicherer Vorteile.
Entscheidend sei nicht, ob der Versicherer österreichisch oder international ist, sondern ob dem Kunden ein bedarfsgerechter Schutz zur Verfügung gestellt werden könne, betont Sipöcz. Auch für Beste ist nicht die Herkunft des Versicherers entscheidend, sondern die Fähigkeit, grenzüberschreitende Risiken professionell zu begleiten.
Aus Beratersicht könne zwar vieles über österreichische Versicherer abgedeckt werden, sagt Weikl; es gebe aber immer mehr differenzierte Spezialfälle. Für den Makler gehe es darum, die beste Lösung für den Kunden zu finden. Man versuche deshalb gemeinsam mit den Maklerpartnern auch den europäischen Versicherungsmarkt abzudecken. Mittlerweile hätten sich hier nämlich viele Spezialversicherer etabliert und es gebe für bestimmte Risikofragen auch Assekuradeur-Lösungen.
Die österreichischen Kundinnen und Kunden
Was macht den österreichischen Kunden aus? Gerade KMU würden einfache, verständliche Versicherungslösungen benötigen, so Dienstl. Entscheidend sei die persönliche Beziehung. Für viele Kunden gehe es nicht nur darum, die beste Prämie zu bekommen. Ansprechpartner vor Ort, die auch regionale Besonderheiten berücksichtigen, seien deshalb besonders wichtig.
Lokale Präsenz und persönlicher Kontakt seien das „Um und Auf“ in Österreich, so Beste. Die R+V habe deshalb vor einigen Jahren eine eigene Niederlassung in Österreich gegründet, weil es „sehr viel erfolgreicher ist, wenn man mit Maklern hier vor Ort sprechen kann“. Ähnlich sieht das auch der gebürtige Deutsche Fischer: Der menschliche Kontakt mache in Österreich mehr aus als in Deutschland; Lokalität sei ein stärkerer Erfolgsfaktor als in anderen Ländern.
Zwar seien für den Mittelstand Vertrauen und Verlässlichkeit oft genauso wichtig wie der Preis, der Markt werde aber sehr divers, erklärt Eckl. Auch im KMU-Bereich würden junge Kunden den Beraterkontakt oft nicht mehr so schätzen. Eine von der Uniqa durchgeführte Firmenkundensegmentierung im Vorjahr habe gezeigt, dass der Anteil der Kunden mit hoher Online- bzw. Self-Service-Affinität steige.
Der österreichische Gewerbekunde erwarte zwar digitale und schnelle Prozesse, betont Sipöcz. Bei komplexeren Risiken und speziell im Schadenfall gehe es aber um persönliche Kompetenz und Unterstützung, um herauszuarbeiten, was der Kunde wirklich braucht. Gerade im Schadenfall seien kurze Wege wichtig, damit jemand kurzfristig vor Ort ist, ergänzt Fitz. Häufig würden es Kunden auch vorziehen, dass nicht jemand „aus Wien“ Entscheidungen trifft, sondern Dinge lokal besprochen werden können. Und schließlich erwarte der Kunde auch Loyalität und Flexibilität vom Versicherer. Gerade im Gewerbebereich sei es wichtig, individuelle Lösungen zu finden. Ein pauschales „Das ist bei uns nicht möglich“ komme hierzulande nicht gut an.
Viele Kunden gerade im Gewerbebereich hätten eine persönliche Beziehung zu einem Makler, so Weikl. Die Rolle des Maklers entwickle sich dabei stark weiter: Es gehe nicht nur um Verkauf und Beratung, sondern immer mehr auch um Prävention und Begleitung beim Risikomanagement. Hinter den Kulissen gebe es aber Potenzial dafür, Prozesse zu automatisieren.
Wie es um den Wettbewerb in der Gewerbeversicherung steht
Unterschiedlich fällt das Urteil der Diskussionsteilnehmer aus, wenn es um die Frage geht, ob der Markt derzeit eher „weich“ oder „hart“ ist. „Schlechte Prämien kann man am Markt momentan gut erzielen“, sagt Fitz. Doch in Zeiten, in denen Kunden unter Kostendruck stehen, sei es schwierig, Verhandlungen über Prämien zu führen.
Uniqa versuche, im Gewerbe- und Industriebereich für Vertrieb und Kunden ein planbarer Partner zu bleiben, betont Eckl. Gerade in einer Phase, „in der der Kunde uns braucht“, dürfe man sich nicht zurückziehen oder sprunghafte Entscheidungen treffen. Es gehe darum, die goldene Mitte zu finden, breit aufgestellt zu bleiben und die Dinge versicherbar zu halten.
Beste betont, dass es kaum möglich sei, heute von einem einheitlich weichen oder harten Markt zu sprechen; die Situation unterscheide sich stark nach Sparte, Branche und Risikoqualität. Inflation, steigende Schadenkosten und teils nachlassende Bonitäten würden außerdem eine risikoadäquate und nachhaltige Kalkulation erfordern. Bei guten, transparenten Risiken und entsprechenden Volumina sei der Wettbewerb aber teilweise wieder intensiver geworden, stellt Sipöcz fest. Der Risikoappetit sei insgesamt wieder größer geworden, „aber wir sollten aufpassen, nicht in alte Muster zurückzufallen“. Wachstum um jeden Preis sei gerade in der Gewerbeversicherung keine erfolgreiche Strategie.
Die Grundrisikodeckung funktioniere sehr gut, aber aufgrund der sich ändernden Risikosituation werde es beispielsweise für Künstliche Intelligenz oder unvorhersehbare Unwetterereignisse immer schwieriger, Speziallösungen zu bekommen, berichtet Weikl von Erfahrungen seiner Maklerpartner. Aber natürlich sei dies im Zusammenhang damit zu sehen, was der Kunde zu zahlen bereit sei.
Auf eine weitere problematische Sparte macht Dienstl aufmerksam: Akkubrände seien in der Feuerversicherung zuletzt zum großen Thema geworden. Für die Donau bleibe die Gewerbeversicherung ein zentrales Geschäftsfeld, der Risikoappetit orientiere sich aber stark am Risikobewusstsein der Gewerbebetriebe. Auf das Problem der Akkubrände geht auch Fitz ein: Die Städtische sei als Kommunalversicherer besonders betroffen, es wäre wünschenswert, das Risiko beispielsweise durch ein Pfandsystem zu reduzieren.
Assekuradeure und Spezialversicherer mischen Markt auf
Ausländische Assekuradeure drängen zunehmend auf den Markt und bringen neue Versicherer mit. Die heimischen Experten sehen das aber durchaus nicht negativ. Die meisten erwarten, dass dieser Trend noch zunehmen wird und einige arbeiten auch mit Assekuradeuren zusammen.
Was Spezialversicherer betrifft, sei er froh, dass es für bestimmte Nischen jemanden gibt, der sich damit auseinandersetzt, betont Eckl: „Wir haben die Kapazitäten dazu nicht, weil wir uns um unser Kerngeschäft kümmern.“ Auch Fitz sieht keine große Konkurrenz durch Spezialversicherer, weil die Städtische in von diesen abgedeckten Bereichen nicht forciert tätig sei. Längerfristig könnte es aber spannend werden, wenn manches auch in den Produktstandard österreichischer Versicherer einfließe.
Spezialversicherer haben dort ihre Berechtigung, wo es um hochkomplexe oder schwer kalkulierbare Risiken geht, sagt Fischer. Sie seien eine sinnvolle Ergänzung, aber kein Ersatz für breit aufgestellte Kompositversicherer mit lokalem Netzwerk und umfassendem Schadenservice.
„Spezialversicherer und Assekuradeure können den Markt mit Expertise und maßgeschneiderten Lösungen bereichern“, ist Beste überzeugt. Entscheidend seien dauerhaft leistungsfähige Produkte, verlässliche Kapazitäten und guter Service im Schadenfall. Auch Sipöcz und Dienstl betonen die Wichtigkeit langfristiger Verlässlichkeit; Stabilität und dauerhafte Präsenz würden für Makler und Kunden wichtige Kriterien bleiben.
Weikl sieht in Spezialversicherern und Assekuradeuren vor allem eine wichtige Ergänzung im Sinne des Kunden. Sie seien Treiber für Innovation und würden essenzielle Lücken schließen, „wenn Generalisten bei Nischenbereichen oder verflochtenen Kumulrisiken an Kapazitätsgrenzen stoßen“.
Neue Risiken durch Künstliche Intelligenz
Was Risiken anbelangt, die durch Künstliche Intelligenz entstehen, sei es „aus heutiger Sicht noch gar nicht absehbar, was das für uns bedeutet und welche Risiken wir zukünftig eingehen können oder müssen“, sagt Beste. Es sei ähnlich wie seinerzeit in der Cyberversicherung: „Da kommt etwas Neues auf und wir müssen uns damit beschäftigen.“ Wenn Kunden fragen, wie sie das Ganze abdecken können, beginne die Arbeit der Versicherer, „weil wir erstmal selber begreifen müssen, wo die Risiken liegen“.
„Bei Künstlicher Intelligenz stehen wir versicherungstechnisch noch relativ am Anfang“, sagt auch Sipöcz. KI schaffe neue Risiken, verändere aber gleichzeitig bestehende Risiken beispielsweise in den Bereichen Cyber, Haftpflicht oder Vermögensschäden. Für Versicherer werde es entscheidend sein, diese Entwicklungen zunächst sehr genau zu verstehen, bevor sie versuchen, jedes neue Risiko sofort mit einem eigenen Produkt zu beantworten.
Selbst die Schaffer und Betreiber großer KI-Modelle seien sich aktuell nicht ganz einig und auch nicht sicher, welche Risiken die KI mit sich bringe, betont Weikl. Und daher könne es auch die Versicherungsbranche nicht genau wissen, aber: „Da kommt sicher noch einiges auf uns zu auf der Risikoseite.“
Prävention ist in der Gewerbeversicherung essenziell
Prävention sei ein zentraler Bestandteil moderner Gewerbeversicherung, betont Dienstl. Es gehe darum, Risiken zu erkennen und zu reduzieren, bevor ein Schaden eintritt. Allerdings sei es für Versicherer unmöglich, bei jedem kleineren Unternehmen mit einem Risikoberater vor Ort zu sein; notwendig sei deshalb die Zusammenarbeit mit den Vermittlern. Für Beste ist das Risikobewusstsein der Makler und Vermittler entscheidend; diese müssten die Situation gemeinsam mit dem Kunden analysieren. Versicherer könnten das gerade im kleinen und mittelständischen Bereich nicht schaffen.
Deckungsschutz sei heute „kein Selbstläufer mehr“, sondern brauche vorausschauende Deckungskonzepte, so Weikl. Prävention habe sich damit von einer reinen Ergänzung zur betriebswirtschaftlichen Notwendigkeit entwickelt. Wichtig sei es, die klassischen Prozesse der Makler zu optimieren, um sie für Risikoanalysen vor Ort freizuspielen.
„Unser Verständnis von Gewerbeversicherung muss sich weiterentwickeln: vom reinen Schadenbezahler hin zum Partner im Risikomanagement“, sagt Sipöcz. Es gehe um Sensibilisierung der Kunden für das, was Einfluss auf einen Schaden haben kann: „Versicherungsschutz allein kann und darf nicht die Antwort auf jedes steigende Risiko sein.“
Moderne Gewerbeversicherung bedeute heute auch, aktiv dabei zu helfen, Schäden zu vermeiden, sagt Eckl. Mit Uniqa Sustainable biete man seit mehr als zehn Jahren eine professionelle Risikoeinschätzung mit erfahrenen Gutachtern und spezialisierten Gewerbeexperten, was mittlerweile auch von Maklern geschätzt werde. Die Allianz wiederum bietet gemeinsam mit einem US-Partner in der Cyberversicherung einen Stresstest der IT-Sicherheitssysteme eines Unternehmens an. Ähnliches sei auch in anderen Sparten denkbar, so Fischer.
Und schließlich sei es insbesondere für Betriebe mit erhöhtem Risiko, beispielsweise in der Feuer- oder Einbruchdiebstahlversicherung, schwieriger geworden, umfassenden Versicherungsschutz zu bekommen, wenn nicht in Sicherheitsmaßnahmen investiert werde, so Fitz. Die Versicherungswirtschaft als Ganzes könne Einfluss darauf nehmen, dass Mindeststandards erfüllt werden.
Fotocredit: VersicherungsJournal
Gewerbeversicherung: härterer Markt vs. neuer Chancen
Ein Expertengespräch über Herausforderungen, aber auch die vielen Möglichkeiten für Berater und Versicherer.
Marius Perger. Die Gewerbeversicherung steht vor vielfältigen Herausforderungen. Der Markt ist härter geworden, Risiken werden komplexer, Schadenkosten steigen. Gleichzeitig sehen Versicherer Chancen – vor allem dort, wo Unternehmen umfassender beraten und Deckungslücken geschlossen werden können.
Lücken als Wachstumsfeld
Der härtere Markt bedeutet nicht, dass die Anbieter kein Wachstumspotenzial mehr sehen. Im Gegenteil: Gerade dort, wo Risiken komplexer werden und Unternehmen bestehende Deckungslücken schließen müssen, ergeben sich neue Geschäftsfelder. „Unsere Maklerpartner merken signifikant, dass der Markt härter geworden ist“, betonte Florian Weikl, Österreich-Chef der Maklerplattform Wefox, bei einem Round Table unter Leitung von Börsen-Kurier-Redakteur Marius Perger.
Wachstumspotenzial sehen die Diskutanten unter anderem bei der Cyberversicherung von KMU, bei der Absicherung gegen Naturkatastrophen, bei Betriebsunterbrechungen, Forderungsausfall, D&O und spezialisierten Lösungen. Damit verschiebt sich der Fokus zunehmend von standardisierten Deckungen zu umfassender Beratung. Im KMU- und gehobenen Gewerbesegment bleibe das Potenzial groß, zugleich nähmen aber die Anforderungen zu. Besonders Lieferkettenrisiken, Betriebsunterbrechungen und die Kreditversicherung zeigen, dass die Risikolage nicht nur breiter, sondern auch schwerer kalkulierbar geworden ist. Für große Anbieter bleibt das Gewerbe- und Industriesegment dennoch ein wichtiges Geschäftsfeld. Uniqa setzt auf eine „360-Grad-Absicherung“ der Kunden, auch Wiener Städtische und Allianz sehen Wachstumsmöglichkeiten – allerdings nicht um jeden Preis, sondern selektiv und risikobewusst.
Kunden ins Ausland begleiten
Ein wichtiges Thema bleibt die Begleitung österreichischer Unternehmen bei ihrer Expansion ins Ausland. In CEE gelinge dies über lokale Gesellschaften und Netzwerke sehr gut. Uniqa sei allerdings kein weltweiter Versicherer, sagte Sebastian Eckl, Leiter Produktmanagement SME bei Uniqa, weshalb man sich internationaler Netzwerke und Partnerschaften bediene. Auch Donau und Wiener Städtische greifen in CEE auf das Netzwerk der Vienna Insurance Group zurück.
Heimische Versicherer mit internationalem Netzwerk hätten hier einen Vorteil gegenüber rein nationalen Anbietern, sagte Jens Fischer, Leiter SME & MidCorp bei der Allianz Österreich. Entscheidend sei aber nicht, ob der Versicherer österreichisch oder international sei, sondern ob dem Kunden ein bedarfsgerechter Schutz zur Verfügung gestellt werden könne, betonte Christian Sipöcz, Vorstandsmitglied der VAV-Versicherung. Auch für Martin Beste, Geschäftsführer der R+V Versicherung Österreich, sei die Herkunft weniger wesentlich als die Fähigkeit, grenzüberschreitende Risiken professionell zu begleiten.
Nähe bleibt wichtig
Was den österreichischen Gewerbekunden ausmacht, beschrieben die Teilnehmer ähnlich: KMU benötigten einfache, verständliche Versicherungslösungen, so Mario Dienstl, Mitglied der Geschäftsleitung bei der Donau. Entscheidend sei die persönliche Beziehung. Ansprechpartner vor Ort seien deshalb besonders wichtig.
Lokale Präsenz und persönlicher Kontakt seien das „Um und Auf“ in Österreich, so Beste. Auch Fischer sieht darin einen Unterschied zu Deutschland: Der menschliche Kontakt mache in Österreich mehr aus, Lokalität sei ein stärkerer Erfolgsfaktor. Gleichzeitig verändert sich der Markt. Zwar seien für den Mittelstand Vertrauen und Verlässlichkeit oft genauso wichtig wie der Preis, erklärte Eckl, der Markt werde aber sehr divers. Eine Firmenkundensegmentierung der Uniqa habe gezeigt, dass der Anteil der Kunden mit hoher Online- bzw. Self-Service-Affinität steige.
Der österreichische Gewerbekunde erwarte digitale und schnelle Prozesse, betonte Sipöcz. Bei komplexeren Risiken und speziell im Schadenfall gehe es aber weiterhin um persönliche Kompetenz und Unterstützung. Gerade im Schadenfall seien kurze Wege wichtig, ergänzte Michael Fitz, Abteilungsleiter Sachversicherung in der Wiener Städtischen Versicherung. Ein pauschales „Das ist bei uns nicht möglich“ komme hierzulande nicht gut an.
Auch die Rolle des Maklers entwickelt sich weiter. Viele Kunden im Gewerbebereich hätten eine persönliche Beziehung zu einem Makler, sagte Weikl. Dessen Aufgabe gehe zunehmend um Prävention und Begleitung beim Risikomanagement.
Kein einheitlicher Markt
Der Markt lasse sich nach Einschätzung der Diskutanten nicht mehr eindeutig als weich oder hart beschreiben. Die Bedingungen unterschieden sich je nach Sparte, Branche und Risikoqualität deutlich. „Schlechte Prämien kann man am Markt momentan gut erzielen“, brachte Fitz die Lage auf den Punkt. In Zeiten, in denen Kunden unter Kostendruck stehen, seien Prämienverhandlungen schwierig.
Uniqa versuche, im Gewerbe- und Industriebereich ein planbarer Partner zu bleiben, betonte Eckl. Gerade in einer Phase, „in der der Kunde uns braucht“, dürfe man sich nicht zurückziehen. Auch Beste betonte, dass es kaum möglich sei, von einem einheitlich weichen oder harten Markt zu sprechen. Inflation, steigende Schadenkosten und teils nachlassende Bonitäten würden eine risikoadäquate Kalkulation erfordern. Bei guten, transparenten Risiken und entsprechenden Volumina sei der Wettbewerb teilweise wieder intensiver geworden, stellte Sipöcz fest.
Hinzu kommen neue oder schwer kalkulierbare Risikofelder. Die Grundrisikodeckung funktioniere sehr gut, berichtete Weikl. Bei Künstlicher Intelligenz oder unvorhersehbaren Unwetterereignissen werde es aber schwieriger, Speziallösungen zu bekommen. Dienstl verwies zudem auf Akkubrände, die in der Feuerversicherung zuletzt zu einem großen Thema geworden seien.
Neue Risiken durch KI
Besonders schwer abzuschätzen sind derzeit Risiken durch Künstliche Intelligenz. Es sei „aus heutiger Sicht noch gar nicht absehbar, was das für uns bedeutet und welche Risiken wir zukünftig eingehen können oder müssen“, sagte Beste. Die Situation erinnere an die Anfänge der Cyberversicherung: „Da kommt etwas Neues auf und wir müssen uns damit beschäftigen.“
Auch Sipöcz sieht die Branche hier noch am Anfang. KI schaffe neue Risiken, verändere aber zugleich bestehende, etwa in den Bereichen Cyber, Haftpflicht oder Vermögensschäden. Für Versicherer werde es entscheidend sein, diese Entwicklungen genau zu verstehen. Selbst die Betreiber großer KI-Modelle seien sich aktuell nicht einig, welche Risiken KI mit sich bringe, betonte Weikl. „Da kommt sicher noch einiges auf uns zu auf der Risikoseite.“
Prävention wird zentraler
Einigkeit bestand schließlich darin, dass Prävention an Bedeutung gewinnt. Es gehe darum, Risiken zu erkennen und zu reduzieren, bevor ein Schaden eintritt. Da es für Versicherer unmöglich sei, bei jeder kleinen Firma mit einem Risikoberater vor Ort zu sein, brauche es die Zusammenarbeit mit den Vermittlern. Auch Beste sah das Risikobewusstsein der Makler und Vermittler als entscheidend an.
Deckungsschutz sei heute „kein Selbstläufer mehr“, sondern brauche vorausschauende Deckungskonzepte, so Weikl. Prävention habe sich von einer Ergänzung zur betriebswirtschaftlichen Notwendigkeit entwickelt. Sipöcz formulierte es ähnlich: „Unser Verständnis von Gewerbeversicherung muss sich weiterentwickeln: vom reinen Schadenbezahler hin zum Partner im Risikomanagement.“
Moderne Gewerbeversicherung bedeute heute auch, aktiv dabei zu helfen, Schäden zu vermeiden, so Eckl. Die Allianz biete etwa mit einem US-Partner in der Cyberversicherung einen Stresstest der IT-Sicherheitssysteme an, so Fischer. Für Betriebe mit erhöhtem Risiko werde es schwieriger, umfassenden Versicherungsschutz zu bekommen, wenn nicht in Sicherheitsmaßnahmen investiert werde, betonte abschließend auch Fitz.
Produkte, Boni, Partnerschaften
Profitiere von top Produkten, starken Partnerschaften und smarten Boni, die deine Erträge steigern.
Maklernetzwerk
Unsere Community ist unsere DNA. Durch gemeinsames Auftreten können wir Großes erreichen. Das ist unsere Mission.
Digitale Tools
Im Zentrum des Erfolgs pocht ein digitales Herz - das wefox Partnerportal, deine Tür zur Zukunft.
fix App
Eine Kundenapp, die seinesgleichen sucht. Mit digitalem Polizzenfolder, Vergleichsrechnern, Schadenmeldungs- und Chat Funktion.
Expertensuche
Finde die besten
Versicherungsexperten in deiner Nähe und erhalte Unterstützung, die genau zu deiner Situation passt.
Über wefox
wefox ist Österreichs größte Maklervereinigung mit der beliebtesten digitalen Plattform und einem 360° Service Angebot.
Deutsch
Österreich